

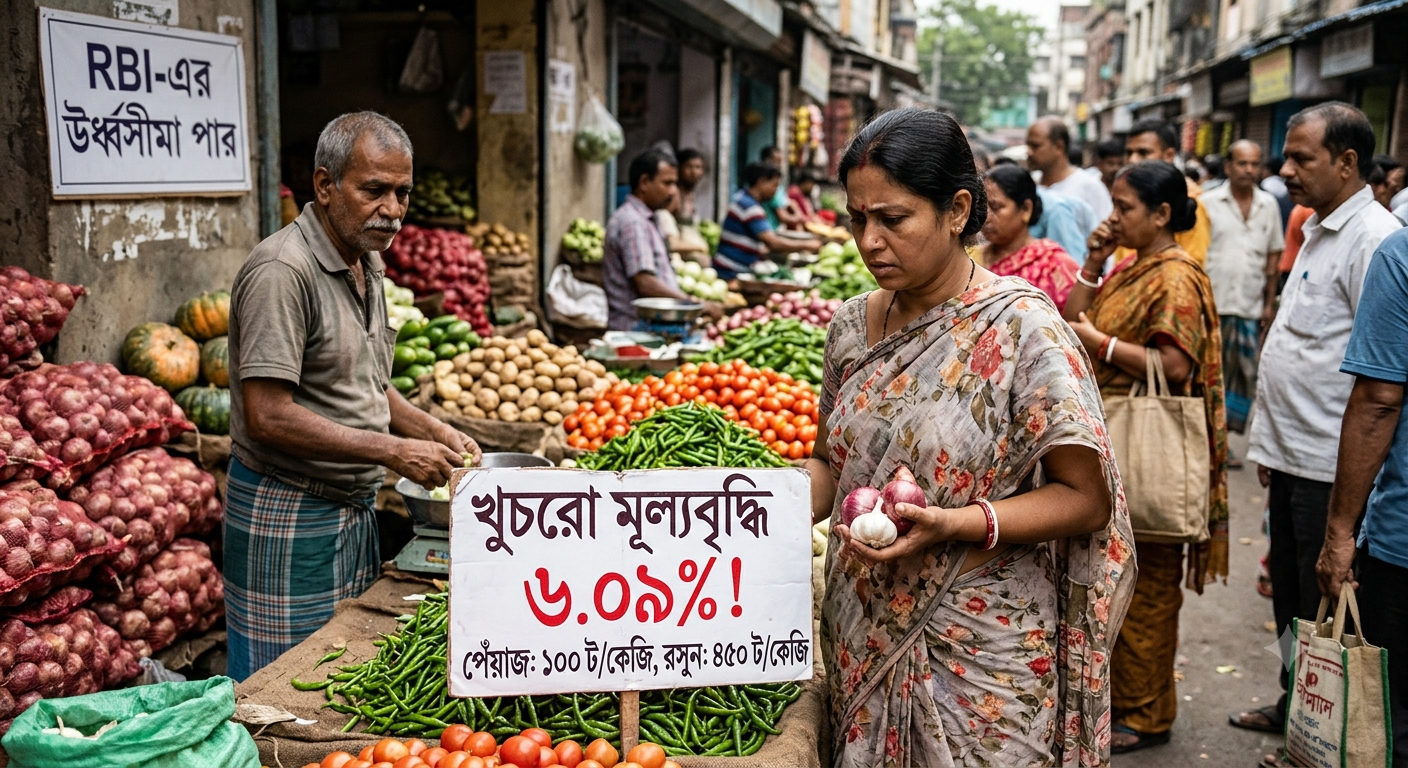
Retail Inflation October 2026: ভারতে খুচরো মূল্যবৃদ্ধি ৬.০৯%, RBI-এর ঊর্ধ্বসীমা পার
অক্টোবরে ফের মাথাচাড়া দিল মূল্যবৃদ্ধি, ৬ শতাংশের গণ্ডি পেরোল খুচরো মুদ্রাস্ফীতি
নিত্যপ্রয়োজনীয় জিনিসের দাম বাড়ার চাপ সরকারি হিসাবেও ধরা পড়ল। ২০২৬ সালের অক্টোবরে ভারতের খুচরো মুদ্রাস্ফীতি বেড়ে দাঁড়িয়েছে ৬.০৯ শতাংশে। রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া (RBI) সহনসীমার সর্বোচ্চ ধাপ হিসেবে ৬ শতাংশ ধরে; সেই সীমা ছাড়িয়ে গেল খুচরো মূল্যসূচক।
১২ নভেম্বর কেন্দ্রীয় পরিসংখ্যান ও কর্মসূচি বাস্তবায়ন মন্ত্রক (MoSPI) প্রকাশিত তথ্যে দেখা যায়, সেপ্টেম্বরে হারটি ছিল ৫.৫৪ শতাংশ। এক মাসের ব্যবধানে তা বেড়ে হয়েছে ৬.০৯ শতাংশ।
চাপটা মূলত খাদ্যপণ্যে। অক্টোবরে খাদ্য মুদ্রাস্ফীতি ৭.৭৪ শতাংশ থেকে বেড়ে ৮.৯৪ শতাংশ হয়েছে। পেঁয়াজ, রসুন, আদা, লেবুর মতো প্রতিদিনের রান্নার উপকরণের দাম বাড়ায় ক্রেতাদের বাজার খরচও বেড়েছে।
খুচরো মুদ্রাস্ফীতি কী
নির্দিষ্ট সময়ের ব্যবধানে মানুষ যে পণ্য ও পরিষেবা কেনেন, তার গড় দাম কতটা বদলাল, সেটাই খুচরো মুদ্রাস্ফীতি। চাল, ডাল, তেল, সবজি, পোশাক, জ্বালানি, বাড়িভাড়া বা অন্য পরিষেবার দাম বাড়লে তা সামগ্রিক সূচকে ধরা পড়ে।
ভারতে এই হিসাব হয় Consumer Price Index বা CPI ধরে। বিভিন্ন পণ্য ও পরিষেবার দামের পরিবর্তন এই সূচকে মাপা হয়।
একটি পরিবার গত বছর মাসে ১০ হাজার টাকায় যে বাজার করত, এ বছর একই জিনিস কিনতে যদি ১০ হাজার ৬০০ টাকা লাগে, তা হলে বোঝা যায় দাম বাড়ার চাপ তার উপর পড়েছে। অবশ্য প্রকৃত হিসাব আরও অনেক পণ্য ও পরিষেবার তথ্য নিয়ে তৈরি হয়। CPI-এর এই বদল তাই শুধু অর্থনীতির হিসাব নয়, প্রতিদিনের বাজারের সঙ্গেও জড়ানো।
RBI-র সীমা ছাড়াল মূল্যবৃদ্ধি
দেশে মূল্যবৃদ্ধি নিয়ন্ত্রণে রাখার দায়িত্ব RBI-র। কেন্দ্রীয় ব্যাঙ্কের লক্ষ্যমাত্রা ৪ শতাংশ, তবে তার ২ শতাংশ কম বা বেশি হওয়ার সুযোগ রাখা হয়েছে। অর্থাৎ গ্রহণযোগ্য সীমা ২ থেকে ৬ শতাংশ।
অক্টোবরের ৬.০৯ শতাংশ ওই সর্বোচ্চ সীমার চেয়ে ০.০৯ শতাংশ পয়েন্ট বেশি। প্রায় দু’বছর পর আবার RBI-র ঊর্ধ্বসীমা ছাড়াল খুচরো মুদ্রাস্ফীতি; এর আগে ২০২৪ সালের অক্টোবরে পুরনো CPI সিরিজে হারটি ৬ শতাংশের উপরে উঠেছিল।
এবারের হিসাব আরও একটি কারণে গুরুত্বপূর্ণ। ২০২৬ সালের জানুয়ারি থেকে CPI-এর নতুন সিরিজ চালু হয়েছে, ভিত্তিবর্ষ ২০২৪। নতুন সিরিজে এখন পর্যন্ত সর্বোচ্চ স্তরে পৌঁছেছে অক্টোবরেই।
খাদ্য মুদ্রাস্ফীতি ৮.৯৪ শতাংশ, উদ্বেগ পেঁয়াজের দামে
পরিবারের মাসিক খরচের বড় অংশ যায় খাবার ও নিত্যসামগ্রীতে, তাই খাদ্যপণ্যের দাম বাড়লে প্রভাব সরাসরি বাজেটে পড়ে। অক্টোবরে খাদ্য মুদ্রাস্ফীতি ছিল ৮.৯৪ শতাংশ, সেপ্টেম্বরে ৭.৭৪ শতাংশ।
সরকারি পরিসংখ্যানে কয়েকটি পণ্যের বার্ষিক মূল্যবৃদ্ধি এ রকম:
| খাদ্যপণ্য | অক্টোবর ২০২৬-এ বার্ষিক মূল্যবৃদ্ধি |
|---|---|
| পেঁয়াজ | ১১৬.২২% |
| রসুন | ৬০.৭৪% |
| আদা | ৪৮.৩২% |
| লেবু | ৪৭.৩০% |
এক বছরে পেঁয়াজের দাম ১১৬.২২ শতাংশ বেড়েছে। রসুনের অবস্থাও স্বস্তির নয়, বার্ষিক বৃদ্ধি ৬০.৭৪ শতাংশ। আদা ও লেবুর দামও অনেকখানি বেড়েছে।
সবজির ছবি অবশ্য একরকম নয়। গত বছরের অক্টোবরের তুলনায় আলুর দাম ১৪.২৪ শতাংশ কমেছে, ফুলকপি কমেছে ১০.৫৭ শতাংশ। বেগুন ও বাঁধাকপির ক্ষেত্রেও দর নেমেছে। তবু পেঁয়াজ, রসুন আর অন্যান্য জরুরি খাদ্যপণ্যের মূল্যবৃদ্ধি সামগ্রিক খাদ্য মুদ্রাস্ফীতিকে উপরের দিকে টেনে দিয়েছে।
গ্রাম ও শহরে পার্থক্য
| এলাকা | খুচরো মুদ্রাস্ফীতি |
|---|---|
| গ্রামীণ ভারত | ৬.৬৩% |
| শহুরে ভারত | ৫.৪১% |
| সামগ্রিক ভারত | ৬.০৯% |
শহরের তুলনায় গ্রামীণ এলাকায় দাম বাড়ার চাপ বেশি। গ্রামীণ পরিবারের খরচে খাদ্যপণ্যের ওজন অনেক বড়, আর কৃষিপণ্যের উৎপাদন, সরবরাহ ব্যবস্থা, পরিবহণ খরচ ও স্থানীয় বাজারের দাম সরাসরি সেই খরচে প্রভাব ফেলে। শহরের পরিবারকে খাবারের পাশাপাশি বাড়িভাড়া, যাতায়াত, শিক্ষা ও চিকিৎসার খরচও সামলাতে হয়।
সামগ্রিক হার এক হলেও প্রতিটি পরিবারের অভিজ্ঞতা আলাদা হয়। যাঁদের খাদ্য খরচ বেশি, খাদ্য মুদ্রাস্ফীতির ধাক্কা তাঁদেরই বেশি লাগে।
মধ্যবিত্ত পরিবারের মাসিক বাজেটে প্রভাব
বাজার খরচ বেড়ে গেলে একই টাকায় আগের মতো জিনিস কেনা যায় না। পেঁয়াজ, রসুন, আদা, লেবুর দাম বাড়লে প্রতিদিনের রান্নার খরচ বাড়ে, আর মাসের শেষে যে টাকা জমত সেই সঞ্চয়ও কমে আসে। যাঁদের আয় নিয়মিত বাড়ে না, তাঁদের ক্ষেত্রে সবচেয়ে বড় ধাক্কাটা লাগে ক্রয়ক্ষমতায়।
৬.০৯ শতাংশ মুদ্রাস্ফীতি মানে প্রতিটি জিনিসের দাম ঠিক ৬.০৯ শতাংশ বেড়েছে, তা নয়। এটি অনেক পণ্য ও পরিষেবার দামের পরিবর্তন মিলিয়ে তৈরি একটি সামগ্রিক সূচক। তবু দাম বাড়া দীর্ঘদিন ধরে চললে পরিবারের আর্থিক পরিকল্পনা আর খরচের অভ্যাস দুটোই বদলাতে হয়।
RBI কী পদক্ষেপ নিতে পারে
খুচরো মুদ্রাস্ফীতি ৬ শতাংশের উপরে ওঠার পর RBI-র পরবর্তী পদক্ষেপ নিয়ে আলোচনা শুরু হয়েছে। মূল্যবৃদ্ধি সামলানোর প্রধান হাতিয়ার রেপো রেট, অর্থাৎ যে সুদে RBI বাণিজ্যিক ব্যাঙ্কগুলিকে স্বল্পমেয়াদি ঋণ দেয়। এই হার বাড়লে ব্যাঙ্কগুলির ঋণ নেওয়ার খরচ বাড়ে, তার প্রভাব গৃহঋণ, গাড়ির ঋণসহ অন্য ঋণের সুদে পড়ে।
২০২৬ সালের অক্টোবরে RBI রেপো রেট ২৫ বেসিস পয়েন্ট বাড়িয়ে ৫.৫০ শতাংশ করেছিল। ২ থেকে ৪ ডিসেম্বর মনিটারি পলিসি কমিটির বৈঠক হওয়ার কথা, সেখানে নতুন পরিসংখ্যান কতটা গুরুত্ব পায় সেদিকেই তাকিয়ে আছেন অর্থনীতির বিশ্লেষকরা।
শুধু অক্টোবরের একটি সংখ্যা দেখে সুদহার আরও বাড়বে বলে ধরে নেওয়া যায় না। খাদ্যপণ্যের দাম, জ্বালানির বাজার, আন্তর্জাতিক পরিস্থিতি আর সামনের মাসগুলির পূর্বাভাসও হিসাবে আসে।
খাদ্যপণ্যের দাম কেন বাড়ছে
একাধিক কারণ থাকতে পারে: কৃষিপণ্যের উৎপাদন, আবহাওয়ার পরিবর্তন, পরিবহণ খরচ, সরবরাহ ব্যবস্থার সমস্যা, বাজারে চাহিদা ও জোগানের ভারসাম্য নষ্ট হওয়া।
পেঁয়াজের মতো পণ্যে উৎপাদন বা সরবরাহে অল্প গোলমালেই বাজারদর বড় করে নড়ে, কারণ দাম অনেকটাই নির্ভর করে সংরক্ষণ, পরিবহণ ও বিভিন্ন রাজ্যে সরবরাহের উপর। রসুন, আদা ও লেবুর ক্ষেত্রেও উৎপাদন আর জোগানের ওঠাপড়া খুচরো দামে প্রভাব ফেলে। অক্টোবরে ঠিক কোন কারণে প্রতিটি পণ্যের দাম বেড়েছে, তা নিশ্চিত করে বলতে আলাদা উৎপাদন ও সরবরাহ সংক্রান্ত তথ্য দরকার।
আগামী দিনে কী হতে পারে
নভেম্বর ও ডিসেম্বরে খুচরো মুদ্রাস্ফীতি কোন দিকে যাবে, তা এখনই নিশ্চিত করে বলা যাচ্ছে না। খাদ্যপণ্যের সরবরাহ স্বাভাবিক হয়ে বাজারে জোগান বাড়লে চাপ কিছুটা কমতে পারে; নিত্যপণ্যের দাম উঁচুতে থাকলে হার আরও কিছুদিন চড়া থাকতে পারে।
পরিবারের হাতে অবশ্য কিছু করার থাকে। বাজার করার আগে তালিকা বানানো, কয়েকটি দোকানের দাম মিলিয়ে দেখা আর অপ্রয়োজনীয় খরচ কমানো কিছুটা রেহাই দিতে পারে। দীর্ঘমেয়াদে অবশ্য উৎপাদন ও সরবরাহ ব্যবস্থা উন্নত করা, কৃষকদের সহায়তা আর নিত্যপণ্যের পর্যাপ্ত জোগান নিশ্চিত করা ছাড়া সমাধান নেই।
সাধারণ প্রশ্ন ও উত্তর
১. ২০২৬ সালের অক্টোবরে ভারতের Retail Inflation কত ছিল?
৬.০৯ শতাংশ। সেপ্টেম্বরে হারটি ছিল ৫.৫৪ শতাংশ।
২. RBI-র মুদ্রাস্ফীতির সর্বোচ্চ সহনসীমা কত?
লক্ষ্যমাত্রা ৪ শতাংশ, সর্বোচ্চ সহনসীমা ৬ শতাংশ এবং সর্বনিম্ন ২ শতাংশ।
৩. অক্টোবর ২০২৬-এ খাদ্য মুদ্রাস্ফীতির হার কত ছিল?
সরকারি তথ্য অনুযায়ী ৮.৯৪ শতাংশ।
৪. কোন খাদ্যপণ্যের দাম সবচেয়ে বেশি বেড়েছে?
পেঁয়াজের বার্ষিক মূল্যবৃদ্ধি ১১৬.২২ শতাংশ।
৫. খুচরো মুদ্রাস্ফীতি বাড়লে সাধারণ মানুষের কী সমস্যা হয়?
নিত্যপ্রয়োজনীয় পণ্য ও পরিষেবার খরচ বাড়ে, ফলে মাসিক বাজেট, সঞ্চয় ও ক্রয়ক্ষমতায় চাপ পড়ে।

হ্যালো! আমি Samapti, একজন ক্রিয়েটিভ কনটেন্ট নির্মাতা এবং ডিজিটাল স্টোরিটেলার। আমি আইডিয়াগুলোকে এমনভাবে উপস্থাপন করতে পছন্দ করি, যাতে কেবল তথ্যপূর্ণ নয়, পাঠকের জন্য আকর্ষণীয় এবং সহজে বোধ্যও হয়।


